本站精选文章皆来源于网络,版权归作者所有,若侵犯了您的权利,请联系我们客服QQ/微信:958218088,我们会立刻删除,谢谢
报酬/风险比是预期回报与未来风险的比值。假设某段段时间内某股即将上涨的空间是2元,而可能下跌的空间是0.5元,那么报酬/风险比就是 4:1。
报酬/风险比是一个普通交易者从来不去考虑的问题,但却是职业交易者每次进场之前必须深思的问题。因为资金是有限的,而机会是无穷的,只有专注于大机会,集中资金打歼灭战,才有获取大利润的可能性。
获胜率则是买入股票和期货后在某一段时间内最终赢利的可能性,即将来是获利卖出而不是亏损卖出的概率是多少。
报酬/风险比和获胜率之间具有紧密的联系。假设交易者有10万元的本金,始终选择报酬风险比为3:1的行情满仓做10次,同时设止损位为买入价的-3%(盈利目标为买入价的9%),那么:
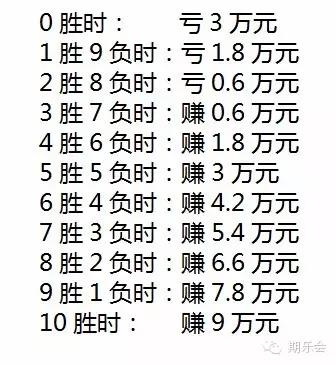
1胜9000 、9负27000。27000-9000=-1.8
2胜18000、8负24000。24000-18000=-0.6
3胜27000、7负21000。27000-21000=0.6
可见,只要交易者能在十次交易中赢得三次,即可小有盈利(这里均没有考虑复利和交易成本的问题);而如果交易者能在行情的报酬/风险比为4:1时入场,那么只要在十次交易中赢得两次,即可勉强保住本金。十局实现三胜或两胜,这种胜率对于一名职业选手而言,显然很容易达到,但关键是其入场时的报酬/风险比要能达到3:1或4:1,否则就要增加对获胜率的追求了。
报酬/风险比是交易者入场时,首先要关注的问题,但这是一个上涨空间和下跌空间的测量问题,是一个静态的问题,只需通过丈量股价未来阻力区间和支撑区间即可得到答案。高报酬/风险比的机会看起来很多,但个股行情不会如期启动则往往限制了交易者的介入时机。一般来说,个股会不会启动、启动的能量有多大、市场是否配合等问题,是属于获胜率的问题。
也就是说,交易者若想在交易中获利,一是要考虑个股的风险报酬比问题,二是要考虑该股的获胜率问题,只有高启动概率、高风险/报酬比的个股才值得介入。但遗憾的是,交易者很难找到两者都很高的入场机会,在熊市里就更是如此。
交易者无法得到完美的交易时机,却不等于不能交易。在把握报酬/风险比和获胜率两者关系的基础上,交易者仍有较大的出击机会。一般来说,在能确定报酬风险比的情况下,交易保本时所需的获胜率=1÷(报酬/风险比的分子及分母之和)×100%。比如:某交易者打算买入一只股票,经过周密分析后,预计其买入价为10元,止损价为9.7元(亏损0.3元),止赢价为11.2元(盈利1.2元),那么其预测的报酬/风险比为1.2:0.3=4:1,所需获胜率=1÷(4+1)×100%=20%。即在不计算交易成本的情况下,交易者只需要20%的胜率就可以保住本金。与此类推,保本时的报酬风险比与所需获胜率的关系见下表:
可见,若想交易取得成功,在股票的报酬/风险比越小时,对获胜率的要求就越高;而 当股票的报酬风险比越大时,则对获胜率的要求就可以低一些。但是,仅仅从获胜率的角度来说,交易者必须长期进入获胜率超过50%的交易中,才能在市场中生存下来,因为你每次预测的报酬风险比往往只是一幅静态的画面,它的真实性具有很大的不确定因素。如果你不能经常抓住50%以上的获胜率的股票,那么任何资金管理方法或部位管理策略都将爱莫能助,这跟前面讲到过的专业赌徒的赢利策略师同样的道理。
总体来说,交易者长期获利的关键是能正确评估出个股的报酬/风险比和获胜率。这里的报酬,不是指交易者能预测到的个股最高目标收益,而是在正常情况下个股可能达到的合理价位目标;这里的风险,是指交易者能够承受的最大亏损额度,一旦亏损达到这个额度,交易者就必须出局;这里的获胜率,是一个极富个性的经验判断问题,它需要交易者对个股发展趋势的正确认知和准确判断。
在报酬/风险比固定的情况下,是不是在获胜率越高的行情上投入的资金越多,其投资回报就越高呢?有研究者在长期获胜率分别为63%、60、57%且报酬/风险比恒定的基础上,以电脑随机的方式进行了100次模拟交易,在不计算交易成本的情况下得出了下述结果:
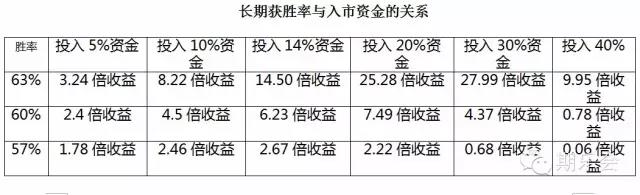
可见,在长期获胜率为63%的情况下资金收益的增长倍数似乎一直随着入市资金的增加而增大;但是当入市资金达到了30%的比例时,资金收益的递增速度开始变慢;而当入市资金达到了40%的比例时,资金收益则开始大幅递减。为什么会出现这样的现象呢?这因为在大资金上所产生的小概率损失会大大影响总资金的收益率,这一点尤其被大资金交易者关注。
在高胜率和高报酬/风险比恒定的情况下,入市资金并非和投资收益保持正比的关系,这是一个绝大部分交易者都不知道的问题,那些以为胜算大就加大投入的交易者,即使吃过很多亏,也往往不会知道真正的原因在哪里。即使他们知道要使自己的年度投资回报率保持为正数,但在实际的操作过程中,他们却往往因为不懂模拟交易而使交易过程与期望结果南辕北辙。在此,资金管理的价值越发表现得突出。很多交易者崇尚实战而忽视理论,事实上,当这些交易者决定入市的时候,往往就注定了气失败的历史,这就是其忽视理论研究和理性分析的代价。
有上述表中结果及其推论可知,当长期获胜率较小时(比如55%左右),最佳入市自己为总资金的10%左右;当长期获胜率较大时(比如60%左右),最佳入市资金为总资金的20%左右;当长期获胜率更大时(比如65%左右),最佳入市资金为总资金的30%左右;当长期获胜率为75%时,最佳入市自己是不是为总资金的50%左右呢?建议交易者自行检验。
上面论述了长期获胜率与入市资金的关系,那么报酬/风险比与入市资金是不是也有类似的关系呢?答案是肯定的。国外大量的统计结果表明,对于固定胜率为50%而报酬风险比不同的交易行为,都会有一个最佳入市自己比例。见下表:
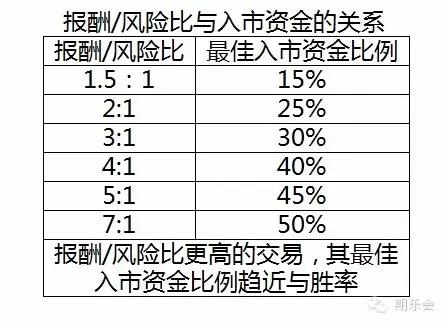
可见,如果交易者对每次进场的胜率把握都能达到100%,那么每次满仓操作将是明智的选择;但如果交易者承认自己也会有失误时,那么就该谨慎地控制入市资金的比例了。从理性和合理的角度来说,最高进场胜率不会超过80%,而最大报酬/风险比也不会超过7:1,所以,最佳入市资金比例应介于10%—50%之间,且入市资金比例可随着获胜率或报酬风险比德逐步增加而相应提高,但最高不应超过总资金的50%——这与前面建议交易者自行检验的推测结果也是吻合的。
有些交易者在理解上述常识后,往往会继续深入研究,并在交易过程中去实践这些研究。但在实践过程中需要注意,我们对胜率和报酬/风险比的判断都是一些主观看法,具有很大的不确定性和失误率,因而上述结论往往很难被正确应用,而10%—50%的资金投入比例才是值得交易者重点关注的部分。即:最好将你在个股上的资金投入比例控制在30%以内,这也是分散投资以获取长远赢利的要求。
很多人以为成功的交易需要有很准确的预测水平或很高的获胜率,因而穷尽所有去研究那些不可知也不可控的市场行情,却反而忽视了资金能够控制的交易节奏和资金管理,导致“小赚大赔”或“大赚大赔”的现象此起彼伏,并最终陷入亏损的泥潭。所以这里需要再次重申:高胜率虽然重要,但它不决定成败,决定成败的是你的做法。正如国外一名资深交易者所言:“我不想让你以为我是神,也不想说我下单时不会紧张。每个月我检讨的不是看对或看错几次行情,我在意的只是赚得那笔赚了多少、赔的那笔赔了多少,这是我可以控制的,至于行情涨跌等,我无能为力。”索罗斯也曾说过:看对看错并不重要,重要的是,看对时你赚了多少,看错时你赔了多少。所以只要问问交易者在他交易中的每笔最大利润是多少,每笔最大亏损是多少,就能知道他是股市赢家还是输家。
一些交易者没有在高胜率上下功夫,却在高成功率上花了很多时间。对于绝大多数技术型交易者而言,这又是一个误区。一般来说,业余交易者容易出现“大赚大赔”的现象,并往往因为单笔损失巨大而走向破产;二职业交易者却容易出现“小赚小赔”的现象,并往往受困于高成功率的陷阱之中。要知道,在商品期货市场里,专业人士的交易成功率只有35%,而股市赢家的成功率也不超过40%。比如,将400美元变成2亿美元的美国交易大师丹尼斯曾说过:在我的交易中,95%的利润来自于5%的交易;美国期货比赛常胜冠军舒华兹也曾说过:在一年的250个交易日中,我200个交易日里是小亏小赢的,但在其他50个交易日中我却获取了大利——可见,高胜率是交易者入场的前提,但高成功率却是可遇而不可求的,追求每笔交易的获利程度比追求高成功率更为重要,这就如同在店面运营中抓单个客户的消费水平比抓客户光顾率更为重要一样。
综上所述,交易者为了获取长远的盈利,必须进行“三位一体”的考虑:
其一,寻找高胜率的机会.这需要交易者有良好的分析功底和丰富的市场经验,但最重要的是耐心等待,等待比分析更重要,好的交易机会从来不是分析出来的,而是等出来的.很多交易者之所以屡屡亏损,其实自己也知道原因,那就是每次没有等到较有把握的机会即匆忙入场.严格来说,高胜率机会都不会很确定,往往是交易者一厢情愿的看法;而即使是有90%的获胜率,如果行情偏偏走到了剩下10%的概率里,亏损也一样会发生,而且此时的亏损往往会更大,因为交易者会根据高胜率来加大投入资金的比例.所以,寻找高胜率的机会虽然很重要,但交易者也不要过于指望高胜率,并据此盲目加大资金的投入.
其二,寻找大回报的机会.对于短线交易来说,报酬/风险比必须达到2:1时才值得交易者进场;但对于长线交易来说,报酬/风险比必须达到4:1时才值得交易者进场。这样的机会一般不难寻找,但问题是既然找到了大回报的机会,也预料到了后期的盈利空间,交易者就要忍住小亏损和小盈利,耐心等到大盈利的到来。要知道,用多次小亏损换一次充足的盈利,不仅是交易者必须具备的经验,也是世界级大师的成功之道。尽管交易大师都非常看重高胜率这个条件,但他们的交易成功率却往往不会高于50%,这是他们极其看重止损同时敢于在看准的时机上进行加仓的结果。所以,对于短线交易者而言,需要提高自己的交易成功率;而对于中、长线交易者而言,则需要适应“用丢掉高成功率的代价来换取大回报”的盈利模式。
其三,合理加大资金投入。重仓出击最有信心的品种和重仓出击最有信心的点位,是交易者使利润最大化的必然措施。不加大资金投入力度,不集中持有优势股票,交易者就难以真正实现以多次小亏损换一次充足盈利的战术。但交易者也不要过于确信自己的判断,因为即使是90%的获胜率,也不能保证你一定就会赢利;而这样的高概率,恰恰是诱使你加重投入的陷阱,是使你最终翻船的“阴沟”。合理的方法是将个股的资金投入比例控制在10%—50%之间,即使在该股上出现重大的投资亏损,你也有机会重新入市博弈。
我知道你赚钱或亏损!如何测试您的能力与方法的效能?
证券市场为什么会让人输钱?因为证券市场是风险报酬比大于1/1的市场,也就是常说的0零和游戏,在我看来证券市场是负值游戏。不管怎样玩,多数人最后会输钱。原因何在?
证券市场融资成本低于资本成本,而多数上市企业创造的利润低于资本成本,所以证券市场无法获得正效的作用。
这里提出一个概念专业投机原理公式:风险报酬比=预期亏损×概率/预期盈利×概率,证券市场只有当风险报酬比大于1/1时,证券市场才能得以正常运转,这样说确实有一些很有意思,但这就是残局的市场—只有很多人亏损才能存在的市场。
我是这样界定投资、投机、赌博。风险报酬比小于1/10是投资,小于1/3是专业投机,大于1/3则是在赌博了(比如彩票就是如此),大家知道赌博吗?那就是十赌九输,这就是证券市场常见的现象,这就是许多人亏损的原因。现在的证券市场,据此判断,多数个股没有投资价值。
在我看来,巴菲特的是在投资,他的历史投资情况可以得出一个结果约是:-20%×2%/20%以上×98%=-40/1960=1/49。林奇也是在投资,因为他的风险报酬比也小于1/10。
回忆自己的过去,03年之前承担的风险是在赌博,03年之后是在专业投机。直到现在我还没有耐心去等待投资的机会。
多数亏损的投资者是因为他承担了不合理的风险报酬比。比如我们常见的亏损投资模式是:-20%×50%/10%×50%=2/1。大家都知道1/1就会亏损,那2/1则是死定了。
风险报酬比将是《跳空追击》的核心内容之一,将与特殊事件和价格异动组成该方法的核心要件。
投资者要赢钱,只有做好三点事情才可以赢。
海龟理论的风险报酬比是多少呢?
暂时没有精力来做精细的研究,但是我们可以看到,他的止损要求和放大利润的思路,大约的风险报酬比是:X约大于25%(中位数)-10×60%/25%×40%=1/1.67。
该思路可以用来评估所有的投资方法的价值。比如《高赢率投资法》,他就要求高赢率,至少在大于80%才值得参与,对于亏损要求也很关注,即上涨空间大于下跌空间。这样的表达式是:-20%×20%/20%×80%=1/4。这个方法是值得投资的方法。
运用该理论也能判断投资者未来是否赚钱。
计算股神Z的风险报酬比是:亏损中位数约为5%,盈利中位数约为10%,成功率中位数约为70%,那股神Z的风险报酬比控制在:5%×30%/10%×70%=1/4.67 由于股神Z出击的频率高于《高赢率投资法》,所以股神Z的实力是世界一流的水平。
我感觉到,赢率越高,或风险报酬比越小,则频率相应越小。
从而可以根据该思路来评估当下世界各行各业的投资风险报酬比,从而帮助人们更好地投资。这是我未来的重要任务之一。
任何行业的风险报酬比是可以通过数据来提前预测的,若一个行业的风险报酬比无法预测,那么就是风险较大的行业或事情,此时介入就是在赌博。赌博的结果是什么?十赌九输。
根据本文可以找到你要的成功。